

【2026年版】M&A仲介会社10社を比較|手数料体系と最低報酬で総額はどこまで変わるか

同じ会社を同じ金額で売っても、どの仲介会社に依頼するかで支払う手数料は数百万円から2,000万円以上変わります。
理由は2つあります。
1つは最低報酬額で、譲渡額が小さいほど料率計算より最低報酬のほうが高くつきます。
もう1つはレーマン方式の計算の土台で、株式価値を土台にする会社と、負債を含んだ移動総資産を土台にする会社があります。
この2つは各社の公式サイトに書いてあるにもかかわらず、相談の場ではあまり話題になりません。
主要10社の手数料は、各社の公式サイトに書かれている内容だけで一覧にしました。
後半には、近年報道が相次いでいる吸血型M&Aを踏まえた品質の見極め方と、初回面談でぶつける質問リストがあります。
記事だけでは解決できない不安や疑問は、経験豊富なアドバイザーがご相談を承っております。
M&A仲介会社とは
▶ 着手金・中間金・成功報酬・最低報酬まで整理した『M&A仲介の費用・手数料 完全ガイド』を無料でダウンロードできます。
M&A仲介会社とは、M&Aを検討している企業に対して、相手探しから成約までのサポートを行う会社です。
譲渡企業と譲受企業の間に立ち、中立的な立場で交渉や資料作成、契約の仲立ちを行います。
仲介会社への依頼を含めた会社売却全体の流れは会社を売りたい経営者へ|売却の準備と進め方で解説しています。
中小企業庁の「M&A支援機関登録制度」には2,807件の支援機関が登録され、そのうち仲介業者は2021年時点で539件ありました。
公的窓口である事業承継・引継ぎ支援センターの第三者承継の成約件数も、令和5年度に2,023件と過去最高を記録しています(中小企業基盤整備機構の実績発表より)。
経済産業省が「中小M&A推進計画」を打ち出したこともあり、支援会社のすそ野は広がりました。
裏を返すと、経営者は数百社の中から自社に合う一社を自力で選ぶ必要があります。
M&A仲介会社の支援内容
譲渡企業から相談を受けた仲介会社が実際に行う仕事は、大きく5つです。
株価算定と希望譲渡価格の決定
決算書をもとに、いくらで売れそうかを算出します。
計算方法は会社によって異なり、純資産に着目した方法(簿価純資産法や時価純資産法)と、収益力に着目した方法(DCF法や配当還元法)が使われます。
株価算定レポートを出す会社もあります。
企業概要書等の資料作成
決算書と会社資料、経営者へのヒアリングをもとに、買い手候補へ提示する企業紹介資料をまとめます。
決算内容だけでなく、自社の強みや取引先の構成が載ります。
この資料の出来が買い手の関心を左右するため、担当者の経験がそのまま質に出ます。
候補企業の紹介
自社のデータベースと提携先の情報から買い手候補を抽出します。
どの買い手ならシナジーがあるか、譲渡後に事業を伸ばせるかを過去の成約データから絞り込みます。
候補企業への提案と面談の調整
企業概要書をもとに候補先へ打診し、代表者同士のTOP面談を設定します。
売り手が自分で買い手に連絡を取る必要はありません。
候補企業への交渉サポート
代表者同士の直接交渉は感情的になりやすく、M&Aの経験差がそのまま条件差になります。
間に仲介会社が入ることで、双方の希望を整理しながら条件をすり合わせられます。
仲介会社・FA・マッチングサイトの違い
M&Aの相談先は仲介会社だけではありません。
売り手か買い手の片側につくFA(フィナンシャル・アドバイザー、M&Aアドバイザリー専門会社)と、売り手と買い手が直接出会うマッチングサイトがあります。
立ち位置が違うため、向いている会社の規模も費用の重さも変わります。
【表1】仲介会社・FA・マッチングサイトの違い
| 比較項目 | M&A仲介会社 | FA(M&Aアドバイザリー) | マッチングサイト |
|---|---|---|---|
| 立ち位置 | 売り手と買い手の間に立つ中立 | 売り手か買い手の片側に立つ | 場の提供者(当事者間で直接交渉) |
| 報酬を払う側 | 売り手と買い手の双方(両手) | 依頼した側だけ(片手) | サイトの規定による(売り手無料のサービスもある) |
| 主な役割 | 相手探し、資料作成、条件のすり合わせ、契約までの進行管理 | 依頼者の利益を最大化する交渉、企業価値評価、条件設計 | 買い手候補との出会いの提供、初期のやり取りの場 |
| 費用の重さ | 最低報酬1,000万〜2,500万円の会社が多い(表2参照) | 案件規模が大きく、月額報酬が発生する場合もある | 低い(無料〜成約時手数料) |
| 交渉の主導権 | 仲介会社が両者を調整 | 依頼者側に立って交渉 | 経営者本人 |
| 向いている会社 | 年商数千万円〜30億円規模の中小企業 | 譲渡額10億円超、条件交渉が複雑な案件 | 個人事業・小規模事業者、まず相場観を掴みたい会社 |
| 注意点 | 双方から報酬を受け取る構造上、利益相反が起こり得る | 買い手側の負担が大きく、相手が集まりにくい場合がある | 資料作成や交渉を自力で行う必要がある |
仲介とFAの違いを一言でいえば、仲介は双方の間に立って成立させる役割、FAは依頼した側の取り分を増やす役割です。
中小企業のM&Aで仲介が主流なのは、片側だけにアドバイザーがつくと相手側の負担が増えて相手探し自体が難しくなるためです。
ただし双方から報酬を受け取る構造には利益相反の問題があり、この点は後半の注意点で詳しく扱います。
料金体系の細かい違いと手数料相場は、M&Aの費用・手数料 完全ガイドで整理しています。
M&A仲介会社を使うメリットとデメリット
仲介会社を使う3つのメリット
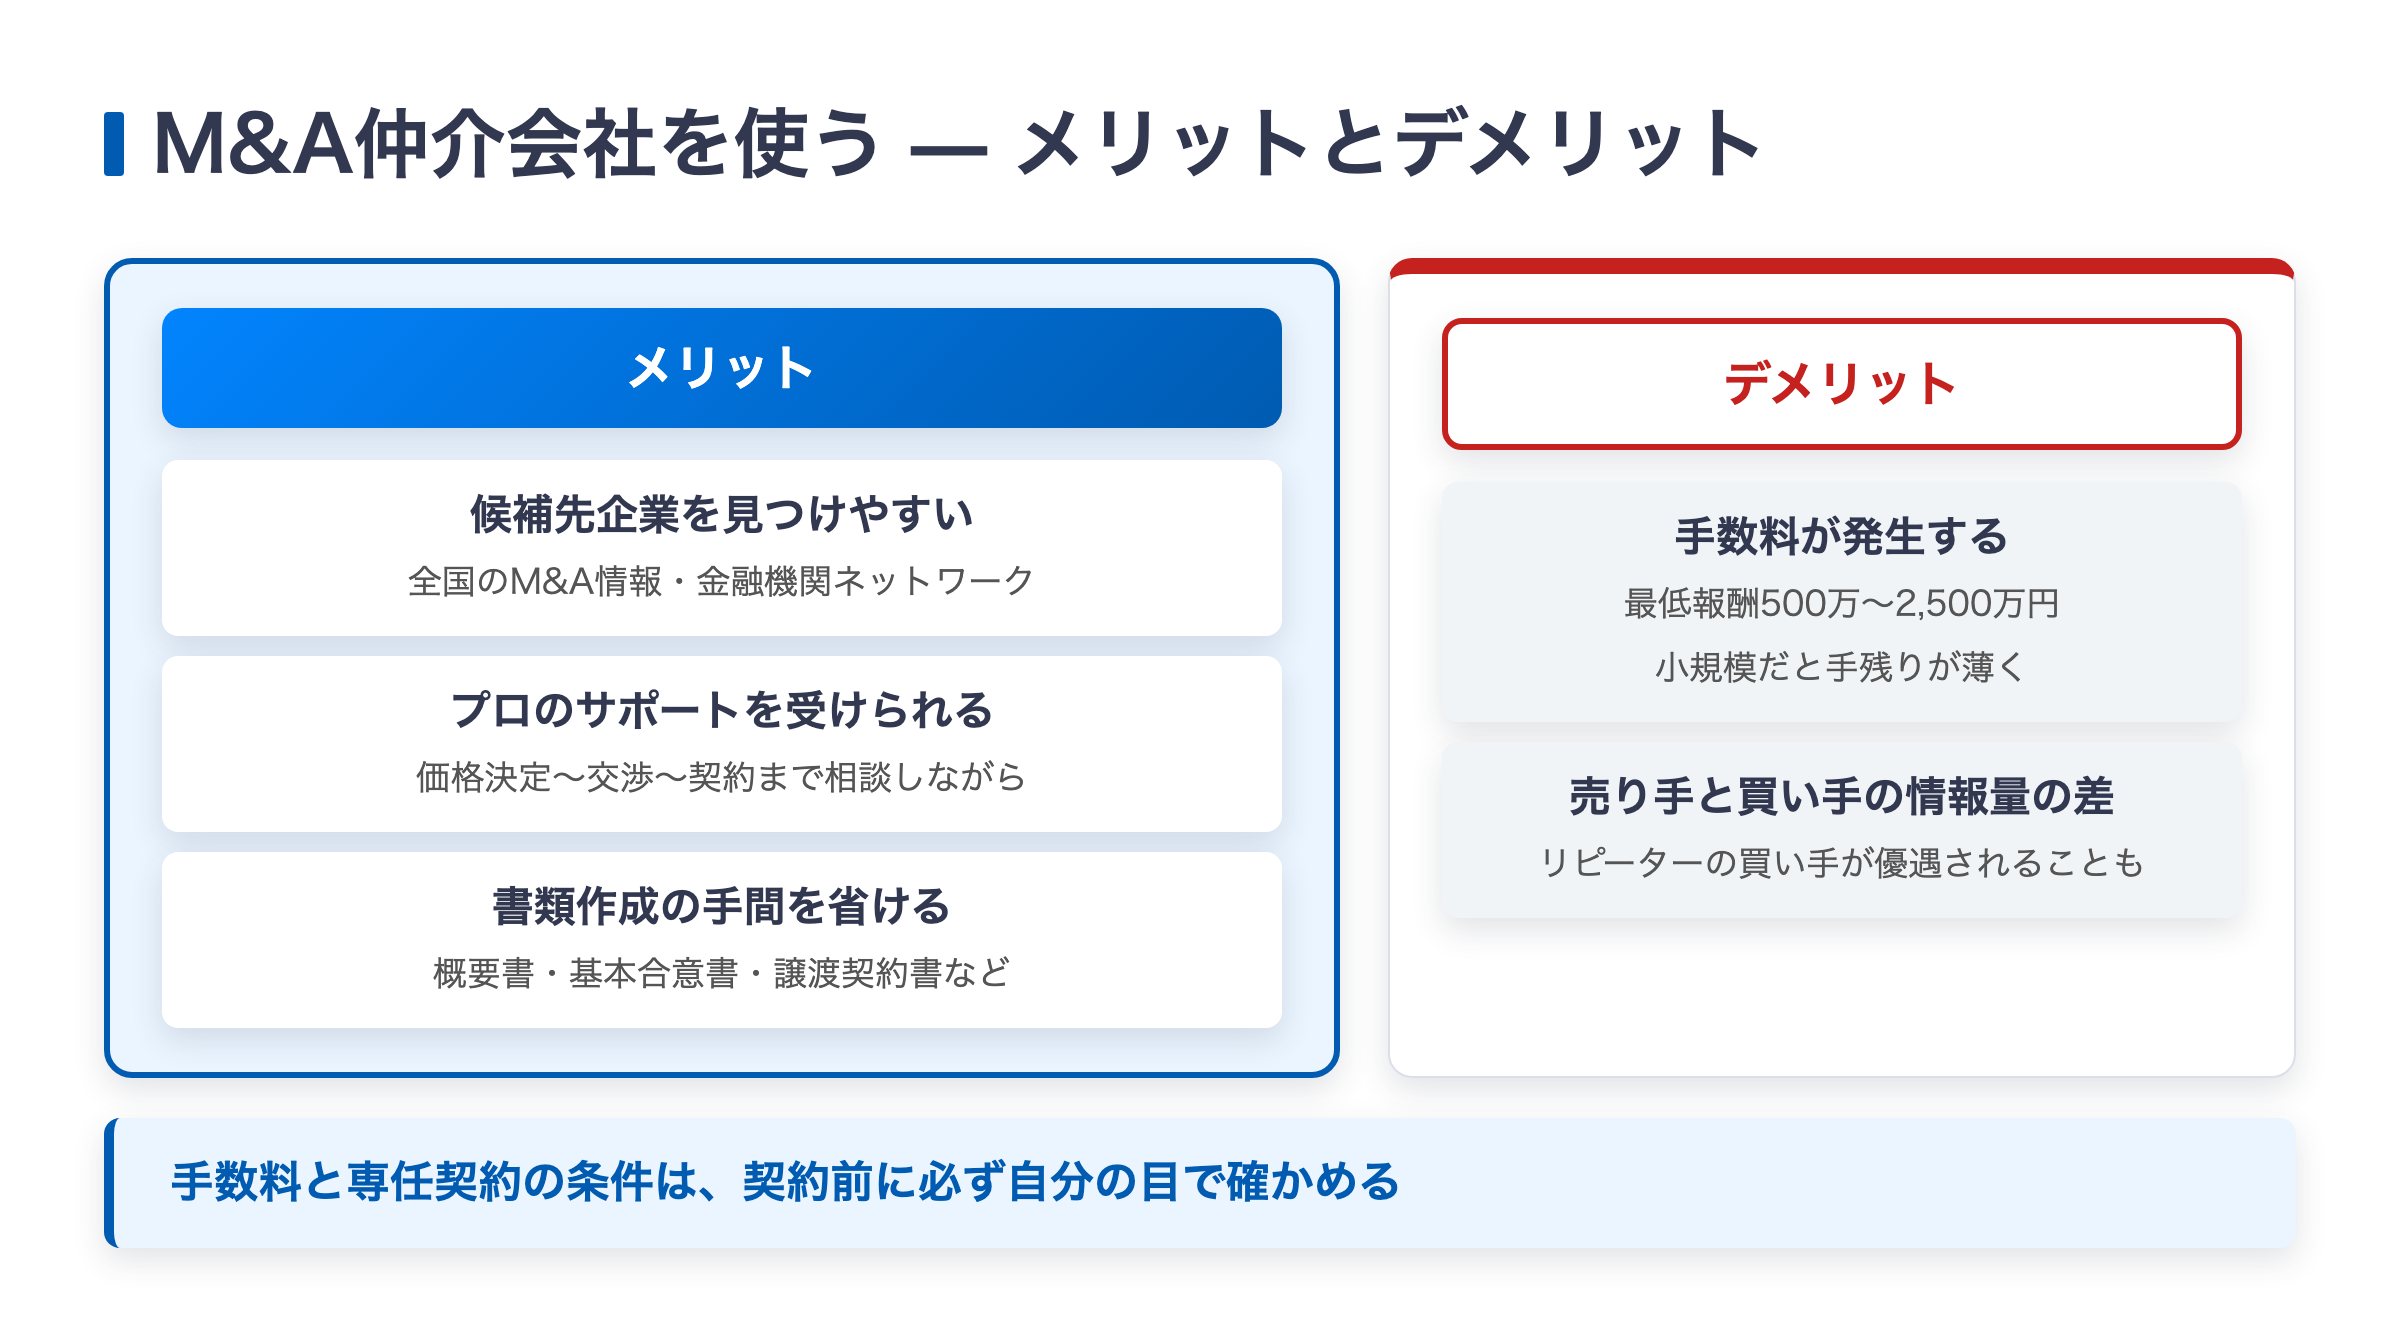
- 候補先企業を見つけやすい
- 進め方を相談しながら決められる
- 書類作成の負担が減る
仲介会社には全国または特定地域のM&A情報が集まります。
金融機関や自治体と連携している会社も多く、経営者が個別に探すよりも候補の幅が広がります。
初めてのM&Aでも、売却価格の決定から交渉の準備、契約時の注意点まで、判断の材料をもらいながら進められます。
企業概要書や基本合意書、株式譲渡契約書の準備を経営者が本業と並行して行うのは現実的ではありません。
この負担を肩代わりしてもらえる点も大きな利点です。
仲介会社を使う2つのデメリット
- 手数料が重い(小規模な譲渡ほど負担率が上がる)
- 条件が買い手寄りに傾く力学が働く
小規模な譲渡ほど手数料の負担率が上がり、経営者の手残りが薄くなります。
もう1つは、売り手と買い手の情報量の差です。
売り手にとってM&Aは一度きりでも、買い手は何度も買収を行うリピーターになり得ます。
仲介会社にとって継続的な顧客は買い手側であるため、条件が買い手寄りに傾く力学が働きます。
この構造は業界の課題として認識されており、後半の注意点で詳しく扱います。
M&A仲介会社の選び方|比較すべき5つの基準
仲介会社を比べるとき、成約実績の件数や会社の知名度に目が向きがちです。
ただ、手元に残る金額と取引の安全性を左右するのは別の項目です。
優先して確認したい基準は次の5つです。
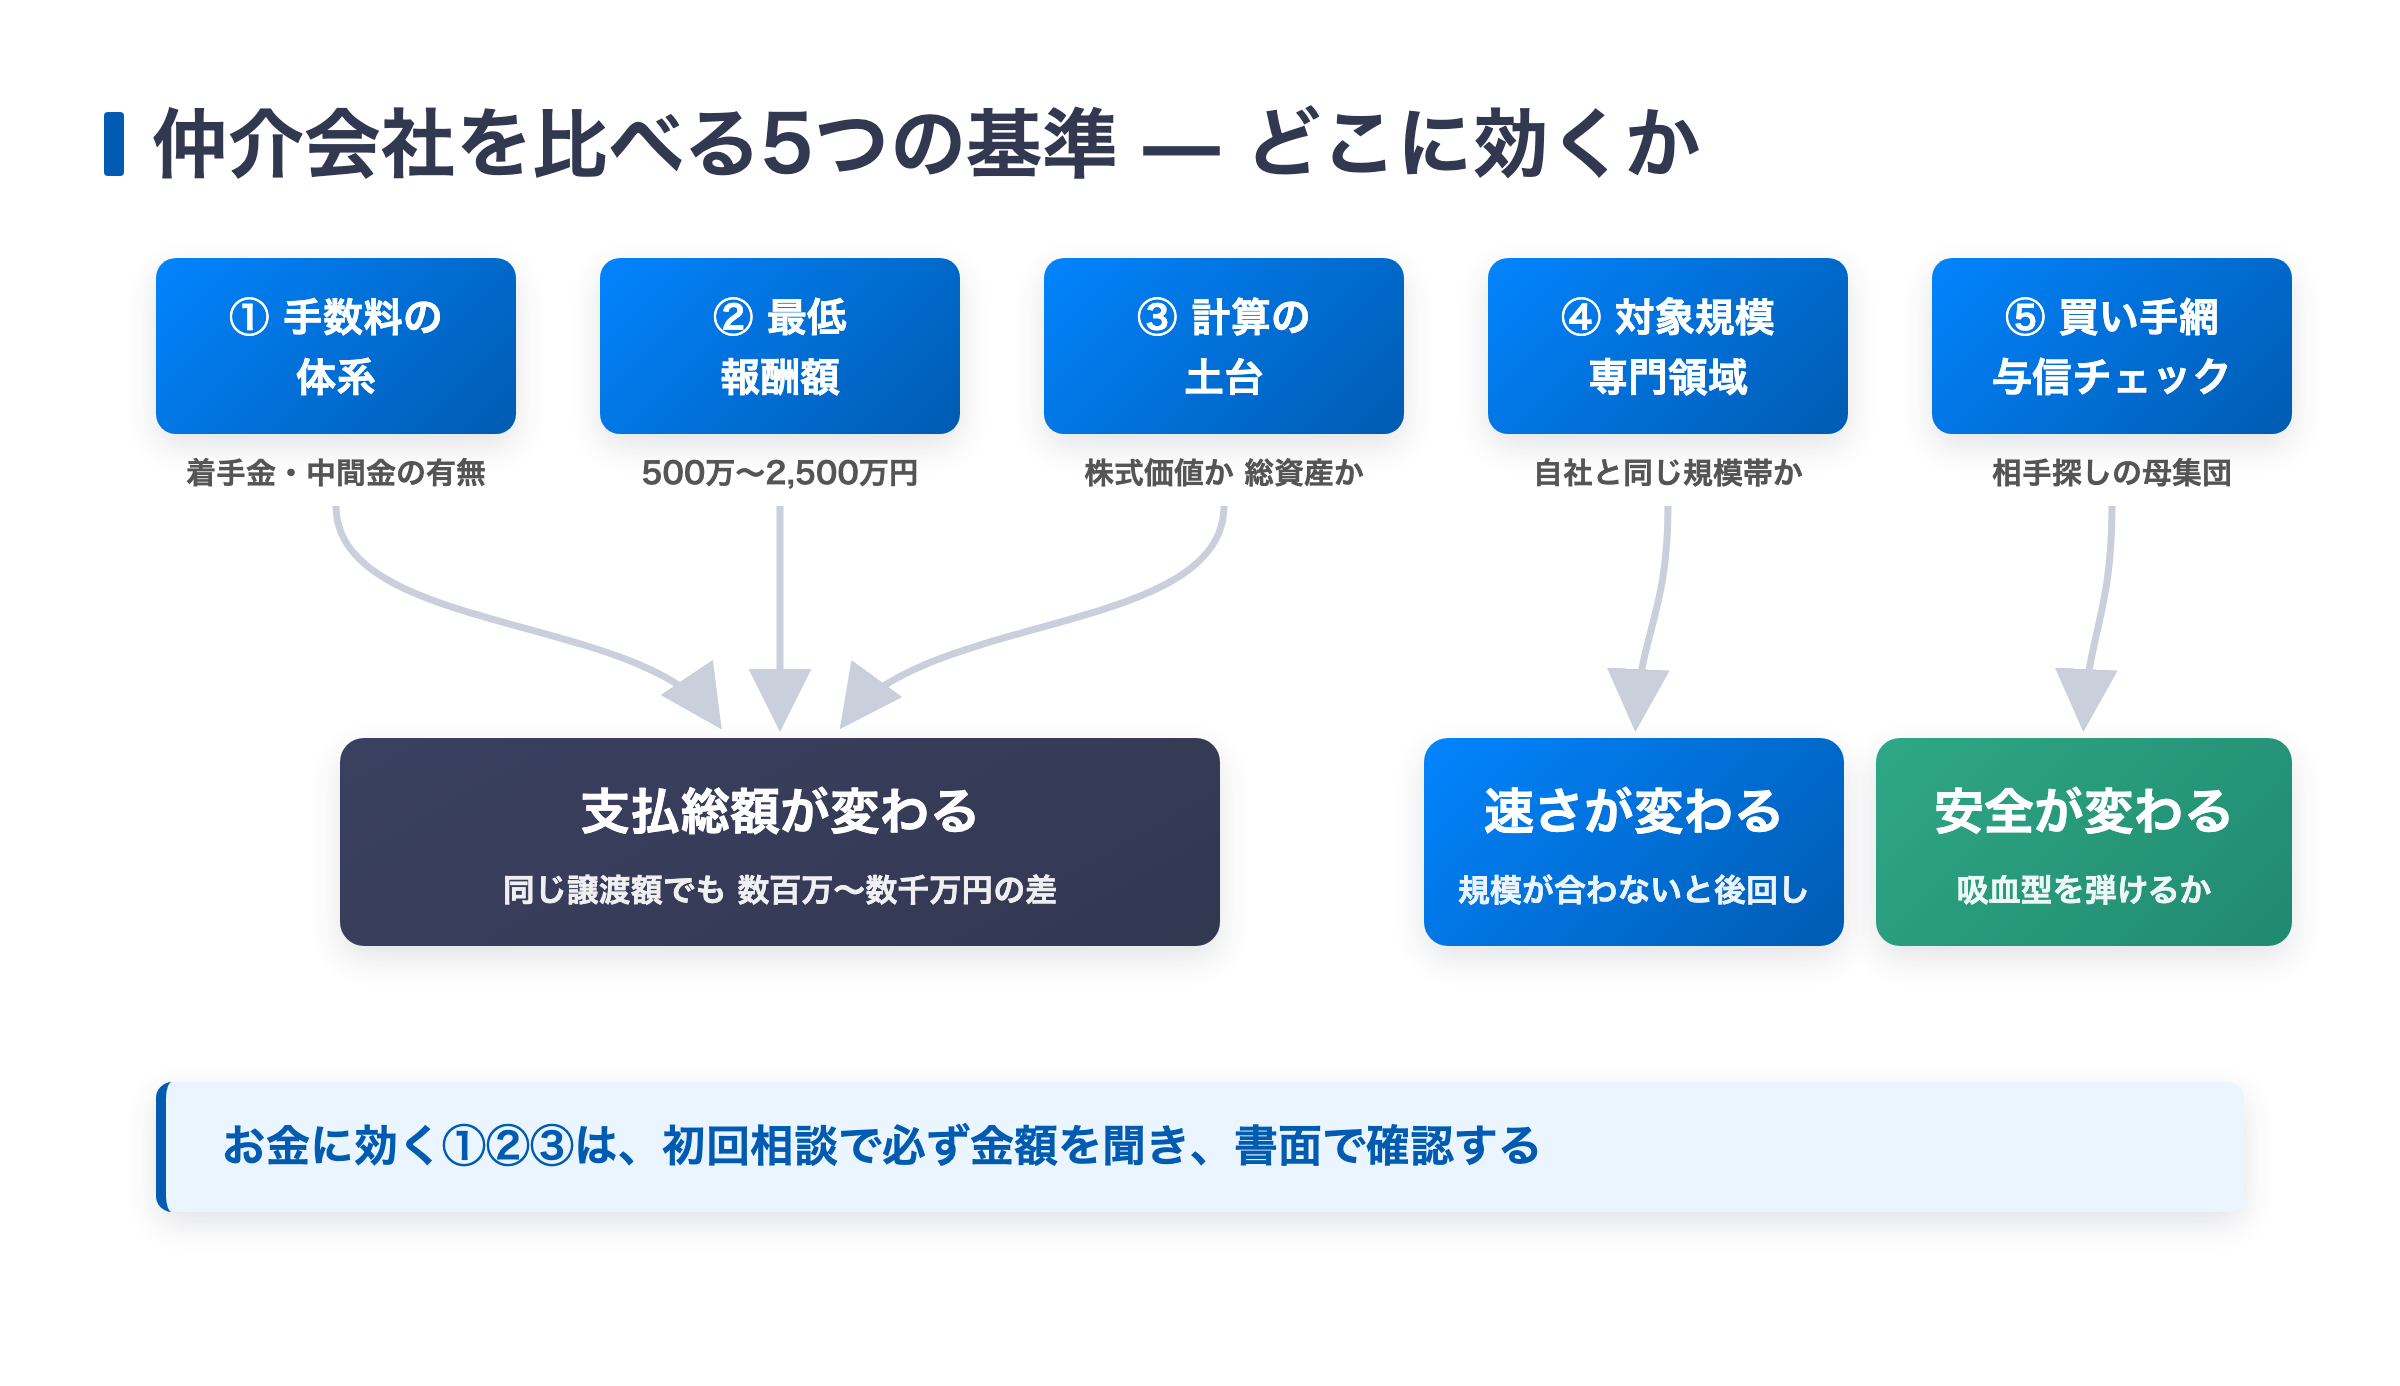
- 基準1:手数料体系(着手金・中間金・成功報酬)
- 基準2:最低報酬額
- 基準3:レーマン方式の計算の土台
- 基準4:対象規模と専門領域
- 基準5:買い手ネットワークと与信チェック
基準1:手数料体系(着手金・中間金・成功報酬)
手数料が発生するタイミングは3回あります。
契約時の着手金、基本合意後の中間金、成約時の成功報酬です。
近年は着手金無料の会社が増え、今回調べた10社のうち着手金を明記していたのは2社でした。
業界全体でも同じ傾向です。
中小企業庁の調査では、株式譲渡の譲渡側案件のうち47.1%が「最終契約時の成功報酬のみ」で、52.9%が着手金・中間金として一部を先に受け取る形でした(M&A支援機関登録制度の実績報告・報酬内訳が分かる425件の集計)。
見落とされやすいのが中間金です。
基本合意の段階で発生し、その後の買収監査で破談になっても返ってきません。
金額の決め方も会社によって違い、資産総額に応じた固定額(100万〜300万円)の会社もあれば、成功報酬総額の10%を先に払う設計の会社もあります。
譲渡額5億円で成功報酬2,500万円なら、その10%は250万円です。
基本合意の時点で250万円が動くと理解したうえで契約するかどうかで、破談時の受け止め方が変わります。
基準2:最低報酬額と、それが効き始める分岐点
最低報酬とは、成約時に必ず発生する報酬の下限です。
レーマン方式で計算した額が下限を下回る場合、下限のほうが適用されます。
中小企業庁のアンケート調査(回答460者)では、84%の支援機関が最低手数料を設定しており、金額の中央値・最頻値はともに500万円でした。
ただしこれは税理士・会計士など士業を含む登録支援機関全体の数字です。
本記事で扱う専業の仲介大手は1,000万円から2,500万円と、業界全体の水準よりかなり高いところに集まっています。
ここに明確な分岐点があります。最低報酬額 ÷ 5%(レーマン方式の最初の料率)を下回る譲渡額なら、料率ではなく最低報酬が適用されるという関係です。
最低報酬2,500万円の会社なら譲渡額5億円、1,500万円の会社なら3億円、1,000万円の会社なら2億円が分岐点になります。
譲渡額1億円で考えると差は明確です。
料率どおりなら500万円ですが、最低報酬2,500万円の会社に依頼すれば2,500万円を支払います。
譲渡代金の4分の1が手数料に消える計算です。
同じ案件でも最低報酬1,000万円の会社なら1,000万円で、差は1,500万円あります。
自社の想定譲渡額が最低報酬の20倍(=÷5%)に届かないなら、最低報酬の低い会社か、後述するマッチングサイトを含めて検討する価値があります。
基準3:レーマン方式の計算の土台
レーマン方式は業界の標準です。
中小企業庁の調査では、成功報酬の算出にレーマン方式を採用している支援機関は84.1%で、計算の土台は「株価レーマン(株式価値ベース)」が38.2%と最多でした。
つまり土台には会社ごとの違いが残っています。
成功報酬の料率テーブル(5億円以下5%、5億円超10億円以下4%、と譲渡額が上がるほど料率が下がるテーブル)は、今回調べた10社のうち7社が同一でした。
2社は5億円以下の部分を定額(2,000万円・2,500万円)で表記し、1社は料率表そのものを公開していません。
つまり料率ではほとんど差がつきません。
差がつくのは、その料率を掛ける土台です。
土台は大きく3系統に分かれます。
株式価値ベース(株価レーマン方式)は、実際に受け取る株式の譲渡代金に料率を掛けます。
移動総資産ベース(時価総資産額)は、株式価値に有利子負債などを足した金額に料率を掛けるため、借入が大きい会社ほど基準額が膨らみます。
このほか、株式譲渡対価にオーナーからの借入金を足した「オーナー受取額」を土台にする会社や、仲介形式とFA形式で土台を変える会社もあります。
土台が違うと支払額はどれだけ変わるのか。
株式価値5億円、有利子負債5億円の会社を例にします。
- 株式価値ベース:5億円 × 5% = 2,500万円
- 移動総資産ベース:土台は10億円。(5億円 × 5%)+(5億円 × 4%)= 4,500万円
同じ会社を同じ金額で売って、差額は2,000万円です。
借入の多い会社ほど差が開きます。
手数料の話をするときは、料率ではなく「何に対して掛けるのか」を聞いてください。
基準4:対象規模と専門領域
仲介会社ごとに得意な規模と業種があります。
たとえば名古屋証券取引所メイン市場に上場する名南M&Aは名古屋に本社を置き東海地方の案件に強く、ウィルゲートはSaaS・Web制作・SESなどWebやIT領域に特化しています(いずれも2026年8月時点・各社公式サイトより)。
自社の所在地や業種で実績のある会社なら、買い手候補の母集団もその分野に厚くなります。
ただし今回調べた10社のうち、対象規模を具体的な数字で公開していたのは1社だけでした(経営承継支援の小規模向けサービス「はじめ」=年商5,000万円以下)。
多くの会社は「中堅・中小企業」としか書いていないため、規模が合うかどうかは初回相談で直接聞くしかありません。過去1年間で自社と同じくらいの規模の会社を何件成約させたかを聞けば、実態がわかります。
基準5:買い手ネットワークと与信チェックの体制
相手探しの母集団の大きさと、買い手をどこまで調べているかは別の話です。
母集団が大きい会社ほど候補は出やすい一方、買い手の質を見極める体制がなければ、後半で扱う吸血型M&Aのような取引に巻き込まれるリスクが残ります。
反社チェックや経歴調査に加え、買い手の決算書やグループ全体の資金の流れをどこまで確認しているか。
過去に買い手候補を断った事例があるか。
この2点を聞くと、体制の有無がはっきりします。
手数料の安さより優先度が高い項目です。
主要M&A仲介会社10社の比較一覧
上記の5基準のうち、公式サイトで確認できる部分を主要10社について一覧にしました。掲載しているのは各社の公式サイトに書かれている内容だけです。
記載が確認できなかった項目は「公式サイトに記載なし」または「要問合せ」と表記しています。
【表2】主要M&A仲介会社10社の手数料比較一覧(譲渡企業向け・2026年8月時点)
| 会社名 | 着手金 | 中間金 | 成功報酬の土台(レーマン方式の基準) | 料率(5億円以下の部分) | 最低報酬額 |
|---|---|---|---|---|---|
| 日本M&Aセンター | あり(金額は非開示) | 公式サイトに記載なし | 時価総資産額(移動総資産ベース) | 5% | 2,000万円※D |
| M&Aキャピタルパートナーズ | なし | あり(手数料総額の約10%。譲渡先候補の決定・意思決定時) | 株式価値ベース(株価レーマン方式) | 5% | 2,500万円※D |
| ストライク | なし(基本合意締結まで無料) | あり(固定額)資産総額10億円以下100万円/10億超50億円以下200万円/50億円超300万円 | オーナー受取額(株式譲渡対価+オーナー借入金等) | 4億円以下は一律2,000万円/4億超5億円以下5% | 実質2,000万円(4億円以下一律) |
| fundbook | なし(成約まで無料) | 原則なし(合意により中間報酬が発生する契約形態を選ぶ場合あり) | 時価総資産額 | 5億円以下は定額2,500万円 | 2,500万円※D |
| M&A総合研究所 | なし | なし | 譲渡代金(株式の譲渡代金)ベース。負債を含む移動総資産ではないと明記 | 5% | 2,500万円 |
| インテグループ | なし | なし | 株式価値ベース(株価レーマン方式と明記) | 5% | 1,500万円(税別) |
| オンデック | あり(30万円・資料作成料) | あり(成功報酬の10%。成約時に成功報酬へ充当) | 仲介形式=時価純資産額/FA形式=総資産譲渡額(負債含む) | 5% | 仲介形式2,000万円/FA形式2,500万円 |
| 経営承継支援 | なし | 公式サイトに記載なし(基本合意時と最終契約時の2段階で支払い) | 株式価値ベース(基本報酬100万円+残額への料率) | 段階料率の全体表は公開なし | 1,000万円 |
| M&Aベストパートナーズ | なし | あり(250万円または成功報酬の10%。基本合意締結時) | 株式価値ベース(移動総資産ではないと明記) | 5% | 2,500万円※D |
| みつきコンサルティング | なし(相談料も0円) | なし(0円) | 取引価格等(登録制度DBでは「オーナー受取額レーマン方式」※D) | 5% | 2,000万円※D |
※出典は各社公式サイト(2026年8月確認)。
比較サイトやまとめ記事からの引用は含みません。
※D印は、中小企業庁「M&A支援機関登録制度」データベース(ma-shienkikan.go.jp・2026年8月確認)で公表されている仲介・譲渡側の値です。
公式サイトでは非開示でも、登録支援機関はこのデータベースで最低手数料と算定方式を公表しています。
※レーマン方式の土台(移動総資産か株式価値か等)の違いによって、同じ譲渡額でも総支払額が数百万円から数千万円単位で変わります。 料率テーブルだけを見比べても実際の負担額は比較できません。
※料金体系は変更される場合があります。
契約前に必ず各社へ直接ご確認ください。
この表は2026年8月時点の公式サイト記載に基づく参考情報です。
※買い手(譲受企業)側の料金体系は別に設定されている場合があります。
上記は譲渡企業向けの記載です。
一覧から読み取れる3つの傾向
着手金無料はすでに標準になっている
10社のうち着手金を明記していたのは日本M&Aセンター(金額非開示)とオンデック(30万円)の2社だけでした。
着手金の有無で会社を絞り込む意味は以前より小さくなっています。
むしろ中間金の設計のほうが金額のインパクトが大きく、成功報酬の10%を先に払う会社では数百万円が基本合意の時点で動きます。
最低報酬は、公式サイトになくても「登録制度データベース」で確認できる
自社サイトで金額を公開していたのは5社です(経営承継支援1,000万円、インテグループ1,500万円、ストライク実質2,000万円、オンデック2,000万円/2,500万円、M&A総合研究所2,500万円)。
ただし、中小企業庁の「M&A支援機関登録制度」に登録している支援機関は、最低手数料と算定方式をデータベース(ma-shienkikan.go.jp)で公表する仕組みになっています。
公式サイトに書かれていない会社でも、ここを引けば確認できます。
今回の表の※D印はこのデータベースの公表値です。
検討中の会社があれば、契約前に社名で検索してみてください。
そのうえで、初回相談でも必ず金額を聞き、書面で確認してください。
最低報酬は手取り額に直接効く項目です。
土台は3系統に割れている
土台は3系統に分かれます。
移動総資産ベースは日本M&Aセンターとfundbook。
株式価値ベースはM&Aキャピタルパートナーズ、M&A総合研究所、インテグループ、経営承継支援、M&Aベストパートナーズ。
独自定義はストライクのオーナー受取額と、オンデックの仲介/FA二重基準です。
みつきコンサルティングは「取引価格等」という表現で、公式サイトだけでは判別できませんでした。
借入の多い会社ほど、この違いが支払額を押し上げます。
譲渡額が数百万円から1,000万円規模の場合
表2の会社はいずれも最低報酬が1,000万円を超える水準か非開示です。
譲渡額が数百万円から1,000万円規模であれば、これらの会社に依頼すると手数料が譲渡代金を上回りかねません。
小規模案件を専門に扱う支援会社やマッチングサイトが現実的な選択肢になります。
小規模M&Aに対応する支援会社は小規模M&Aの仲介・支援会社29選で個別に紹介していますので、そちらもあわせてご覧ください。
この記事は年商数千万円から30億円規模の中小企業を想定した比較になっています。
会社の規模別・最適な相談先
どの相談先が向いているかは、会社の規模でほぼ決まります。
判断の軸は基準2で示した分岐点です。想定譲渡額が最低報酬額の20倍(=最低報酬÷5%)に届かないなら、その会社に依頼すると手数料の負担率が跳ね上がります。
最低報酬2,500万円の会社なら譲渡額5億円、1,000万円の会社なら2億円が目安になります。
【表3】会社の規模別・現実的な相談先
| 会社の規模(目安) | 現実的な相談先 | そうなる理由 | 注意点 |
|---|---|---|---|
| 個人事業・年商5,000万円未満(想定譲渡額〜1,000万円前後) | マッチングサイト、小規模M&Aに特化した支援会社 | 最低報酬1,000万円超の仲介では手数料が譲渡代金に迫る | 資料作成や交渉を自力で進める場面が増える。士業のスポット活用を検討する |
| 年商5,000万円〜3億円(想定譲渡額1,000万〜5,000万円) | マッチングサイトと、最低報酬の低い仲介会社 | 料率計算では最低報酬に届かず、最低報酬がそのまま適用される帯 | 最低報酬額を必ず金額で確認する。非開示のまま契約しない |
| 年商3億円〜30億円(想定譲渡額5,000万円〜5億円) | M&A仲介会社(この帯が主戦場) | 買い手候補の母集団が最も厚く、料率計算が最低報酬を上回り始める | 移動総資産ベースか株式価値ベースかで支払額が大きく変わる。借入が多い会社は特に確認する |
| 年商30億円超(想定譲渡額10億円超) | 大手仲介会社、FA(証券会社系や銀行系を含む) | 交渉条件が複雑になり、片側に立つ助言の価値が費用を上回る | 月額報酬(リテイナーフィー)の有無と期間を確認する |
※譲渡額は業種と収益性で大きく変わるため、表の金額は判断の目安です。
自社の想定譲渡額は初回相談時の株価算定で確認してください。
規模が合っていない相談先を選ぶと、手数料が重くなるだけでなく、案件として優先されにくくなります。
仲介会社の担当者は同時に複数の案件を抱えるため、自社と同じ規模帯で実績のある会社を選ぶほうが、結果として話が早く進みます。
中小企業の相談先としてのM&Aナビ
M&Aナビは、買い手候補が登録するM&Aプラットフォームと、専任アドバイザーがつく仲介サービスの両方を運営しています。
表2の各社に問いかけたのと同じ項目を、自社についても公開します。
| 項目 | M&Aナビの仲介サービス |
|---|---|
| 相談料・着手金 | なし |
| 中間金 | なし(基本合意の段階でも費用は発生しません) |
| 成功報酬の土台 | 移動総資産ベース(譲渡対価+引き継ぐ負債)のレーマン方式 |
| 最低報酬額 | 500万円(税別) |
着手金と中間金がないため、途中で条件が合わずに見送る判断をしても金銭的な損失は残りません。
最低報酬500万円は、表2で金額を公開していた5社(1,000万円から2,500万円)より低い水準です。
一方で、計算の土台は負債を含む移動総資産ベースなので、借入が大きい会社では基準額が株式価値ベースの会社より大きくなります。
この記事で書いてきたとおり、土台と最低報酬をセットで、表2の各社と同じ物差しで比べたうえでご判断ください。
詳しい料率は料金ページに全て記載しています。
M&Aナビの仲介は、相談は無料で、着手金や中間金もかかりません。成約するまで費用は0円です。
手数料の総額は、料率と最低報酬の組み合わせで会社ごとに変わります。
>>M&Aナビの仲介の料率と進め方を見てみる
M&A仲介会社に支払う費用の種類
仲介会社に支払う費用は7種類あります。
表2で比べた着手金や成功報酬のほかに、契約書には書かれていても初回相談では話題に上がりにくい項目があります。
相談料
正式に依頼する前の相談にかかる費用です。
ほとんどの仲介会社は初期相談を無料で受け付けています。
まれに1回あたり5,000円から1万円程度の相談料が必要な会社もあるため、公式サイトか電話で確認してください。
着手金
業務の依頼時、業務委託契約を結んだ段階で発生します。
相場は50万円から200万円程度です。
仲介会社は本格的な業務に入る前から会社概要の整理や企業価値評価の資料作成に着手するため、その分の実費という位置づけです。
注意したいのは、成約に至らなかった場合でも着手金は返ってこないことです。
表2のとおり着手金無料の会社が主流になっているので、着手金が必要な会社を選ぶなら、その分どんな作業を受け取れるのかを確認しておくと納得感が違います。
中間金
基本合意契約を締結した時点で支払う費用です。
相場は50万円から200万円ですが、表2のとおり成功報酬総額の10%を先に払う設計の会社もあります。
基本合意を結んでも、その後の買収監査(デューデリジェンス)の結果によって買い手が撤退する可能性は残ります。最終契約まで進まなかった場合でも、支払った中間金は返金されません。
成約した場合は成功報酬の一部に充当されるのが一般的です。
成功報酬
最終契約が締結された時点で発生します。
交渉が最終契約まで至らなければ発生しません。
金額はレーマン方式で計算されるのがほとんどです。
レーマン方式の計算方法
レーマン方式は、譲渡額を金額帯に分解し、それぞれの帯に決められた料率を掛けて合算する方式です。
標準的な料率は次のとおりです。
| 金額帯 | 料率 |
|---|---|
| 5億円以下の部分 | 5% |
| 5億円超10億円以下の部分 | 4% |
| 10億円超50億円以下の部分 | 3% |
| 50億円超100億円以下の部分 | 2% |
| 100億円超の部分 | 1% |
間違えやすいのは、譲渡額全体に1つの料率を掛けるわけではない点です。
譲渡額20億円の場合、「20億円 × 3% = 6,000万円」にはなりません。
次のように分解します。
- 5億円以下の部分:5億円 × 5% = 2,500万円
- 5億円超10億円以下の部分:5億円 × 4% = 2,000万円
- 10億円超50億円以下の部分:10億円 × 3% = 3,000万円
- 合計:7,500万円
そして基準3で書いたとおり、この計算に使う土台が株式価値か移動総資産かで結果が変わります。
一般に移動総資産ベースのほうが土台が大きくなるため、支払額も大きくなります。
リテイナーフィー(月額報酬)
仲介会社に毎月支払う月額の手数料です。
相場は30万円から200万円程度で、発生しない会社もあります。
今回調べた10社では、月額報酬ありと明記していた会社はありませんでした。
M&Aが成立するまで支払い続けるため、期間が延びるほど負担が増えます。
成立が難しいと判断した場合、契約更新の時期に見直すことで負担を抑えられます。
デューデリジェンス費用
買い手企業が売り手企業の財務や法務の状況を調べるための調査費用です。
相場は10万円から80万円程度ですが、調査範囲によって変わります。
財務は会計士、法務は弁護士が担当するため、範囲が広がるほど費用も増えます。
着手金や成功報酬に含まれているケースがほとんどで、単体で設定している仲介会社は多くありません。
最低報酬
成約時に必ず発生する報酬の下限です。
小規模なM&Aではレーマン方式の計算額だけでは仲介会社の採算が合わないため、規模にかかわらず一定額を設定しています。
表2で金額を公開していた5社は、1,000万円から2,500万円の範囲に収まっていました。
小規模から中規模のM&Aを主な対象とする会社では、これより低い水準もあります(M&Aナビは500万円・税別)。
7項目のうち、手取り額への影響が最も大きいのは成功報酬と最低報酬です。
契約前にこの2つの計算方法を書面で確認してください。
売却検討中の方の疑問については、M&Aでよくある質問|売却検討中の方の不安と疑問にまとめています。
M&A仲介会社を利用する際の3つの注意点
仲介会社との契約は一般的な業務委託契約ですが、さまざまな特約条項が付くため、後からトラブルにつながることがあります。
契約書に署名する前に確認したい点を3つ挙げます。
双方代理かどうか
中小企業のM&Aでは、仲介会社が売り手と買い手の双方と業務委託契約を結び、成約時に両方から成功報酬を受け取る形がほとんどです。
民法では双方代理が禁じられているため、仲介契約と双方代理の関係について事前に確認と同意をしておく必要があります。
売り手は高く売りたい、買い手は安く買いたいという利害の対立がある以上、双方の間に立つ会社がどちらの利益をどう扱うのかは、契約時にはっきりさせておく論点です。
専任契約かどうか
仲介会社との契約には「一般契約」と「専任契約」があります。
一般契約なら他社とも並行して契約できますが、専任契約の場合は他のM&A事業者と契約することが禁じられます。
専任契約であることを知らずに他社経由で話を進め、成約に至った結果、専任契約を結んでいた仲介会社とトラブルになるケースがあります。
専任の期間と、途中解約の条件もあわせて確認してください。
着手金やリテイナーフィーの位置づけ
高額な着手金や月額報酬を支払ったにもかかわらず、買い手候補の紹介がほとんど行われないケースがあります。
成約させることではなく、着手金や月額報酬を受け取ること自体を目的とする事業者が存在するためです。
着手金が必要な会社を選ぶなら、その費用でどこまでの作業を受け取れるのか、いつまでに何件の打診を行うのかを、契約前に具体的に確認してください。
吸血型M&Aに加担した仲介会社の問題点
仲介会社の選定において、着手金や月額報酬の問題以上に深刻なリスクがあります。
仲介会社が結果的に不適切な買い手との取引を成立させてしまい、売り手に甚大な被害をもたらすケースです。
近年、吸血型M&Aと呼ばれる手口が社会問題として報じられています。
買収後に売り手会社の現預金や資産を吸い上げ、経営者保証(個人保証)などの負債は元オーナーに残すという、不適切なM&Aです。
この被害の拡大には、仲介会社側の対応にも課題があったとの指摘がなされています。
40社を買収した投資会社の事件、15社の仲介会社が関与
一連の報道によると、吸血型M&Aの代表的な事例とされる投資会社の事件では、2021年から約2年間で40社の中小企業が被害に遭ったとされています。
被害総額は10億円超、倒産企業は5社以上、営業停止は11社、元オーナーに残された負債総額は30億円以上と報じられています。この事件では、15社もの仲介会社が関与していたと報じられています。
報道で指摘されているのは、仲介会社が買い手の異例な買収ペースや財務状況を把握し得る立場にありながら、売り手に対してリスク情報を十分に開示できていなかった点です。
この投資会社は設立からわずか2年で40社を買収するという、通常のM&Aでは考えにくい速さで買収を繰り返していたとされます。
こうしたペースが認識されながらも案件が成立した点について、仲介会社側の対応が課題として指摘されています。
仲介契約解除という異例の経緯が報じられた事例
もう1つの代表的な事例である、大阪の持株会社(2023年設立、約2年間で19社を買収と報道)をめぐる事件についても、報道では仲介会社の対応について指摘がなされています。
報道によると、神奈川県の建設会社の株式譲渡案件において、仲介を担当していたある仲介会社が、譲渡直前に仲介契約を解除するという異例の経緯が伝えられています。
仲介契約を解除したという経緯から、仲介会社側が買い手に何らかのリスクを認識していた可能性が報道で指摘されています。
その懸念を売り手に十分に説明する責任が果たされたかどうかが、論点として取り上げられています。
報道によると、この建設会社は買収後に約1.2億円の資金が流出したと伝えられています。
運転資金や決済権限は買い手側の管理下に置かれ、売り手側で対応できない状況に追い込まれたとされます。
複数の被買収企業が合同でこの持株会社を提訴したと報じられています。
仲介会社の構造的な問題
これらの事例からは、M&A仲介業界に内在する構造的な問題が見えてきます。
- 売り手は一度きりの取引ですが、買い手は繰り返しM&Aを行うリピーターになり得ます。仲介会社にとって買い手企業が継続的な顧客となる構造があり、業界の課題として認識されています。
- 買い手の極端な買収ペースや不透明な資金繰り、過去のM&A後の経営状況など、仲介会社がチェックすべき情報が売り手に適切に開示されにくいケースがあります。
- 成功報酬型の報酬体系のもとでは、成約を優先する力学が働きやすく、取引の安全性や売り手の利益とのバランスが業界課題として議論されています。
仲介会社を選ぶ際は、手数料の安さや成約実績の多さだけでなく、買い手企業をどのようにチェックしているか、売り手に対してリスク情報をどこまで開示しているかを確認することをおすすめします。
信頼できる仲介会社を見極めるチェックリスト
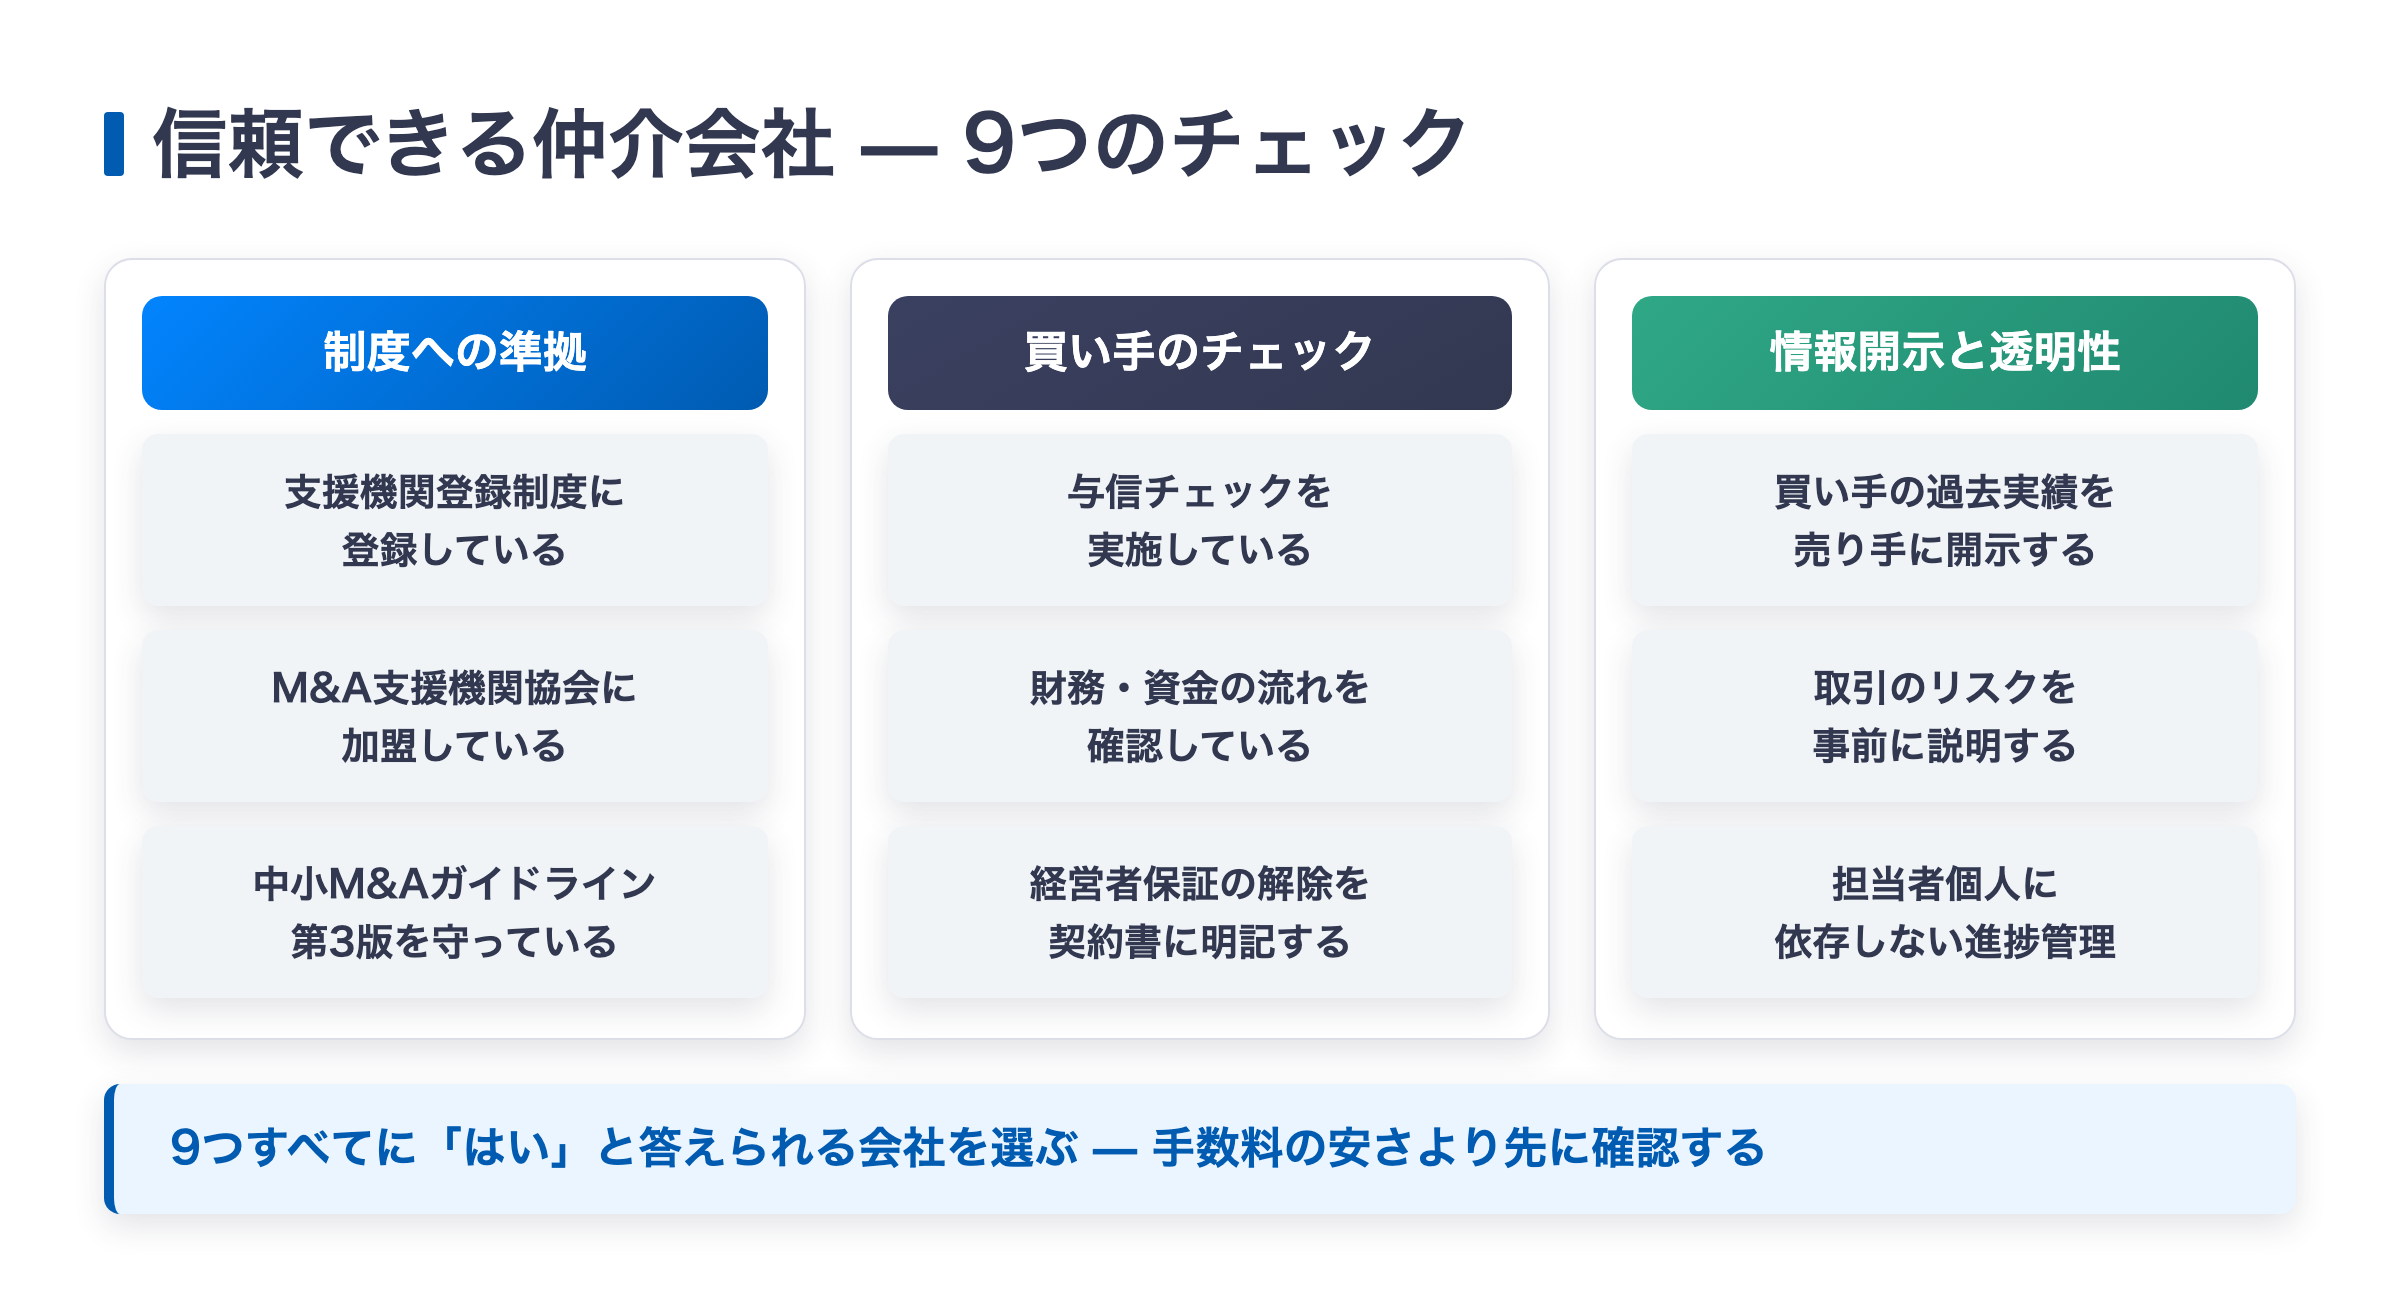
仲介会社の品質は、次の9項目で見極められます。
制度への準拠、買い手のチェック体制、情報開示の3分類です。
全体像を図にまとめました。
中小企業庁は2024年8月に中小M&Aガイドライン(第3版)を公表し、仲介会社に対する責務を強化しました。
業界の自主規制団体であるM&A支援機関協会(旧・M&A仲介協会)も、2025年1月から経営者保証の解除条項を義務化するなど、ルールの整備が進んでいます。
以下、9項目を順に説明します。
制度・ガイドラインへの準拠状況
M&A支援機関登録制度に登録しているか
中小企業庁が運営する登録制度に登録している仲介会社は、一定の要件を満たしています。
登録の有無は中小企業庁のウェブサイトで誰でも確認できます。
M&A支援機関協会に加盟しているか
協会は2025年1月から、特段の事情がない限り「経営者保証の解除を買い手に義務付ける条項」を最終契約書に盛り込むルールを導入しています。
2024年10月からは、保証を解除しないなど不適切な買い手の情報を会員間で共有する「特定事業者リスト」も運用されています。
中小M&Aガイドライン(第3版)を遵守しているか
2024年8月の改訂で、経営者保証に関するリスクの丁寧な説明や、買い手に対する調査の実施など、仲介者の責務が具体化されました。
遵守を宣言しているかを確認してください。
買い手チェック体制
買い手企業の与信チェックを行っているか
反社チェック、経歴調査、風評チェックなど、外部調査データを活用した信用調査を実施しているかを確認してください。
買い手企業の財務チェックを行っているか
決算書の確認、グループ全体の資金の流れの把握、現預金水準の確認など、財務面のチェックを複数段階で実施しているかが重要です。
経営者保証の解除が契約条項に含まれているか
解除を買い手の義務として契約書に明記しているか。
解除できない場合の買い戻しや契約解除の条項を盛り込む対応を行っているかを確認してください。
情報開示と透明性
買い手の過去のM&A実績を売り手に開示しているか
買い手企業が過去に行ったM&Aの件数、買収後の経営状況、事業継続の実績を売り手に情報提供しているかは、仲介会社の誠実さを測る指標になります。
取引のリスクを売り手に説明しているか
最終契約前に、取引に伴うリスク事項を説明する対応を行っているかを確認してください。
仲介会社自身の組織体制が透明か
案件の進捗管理がシステム化されているか。
担当者個人に依存していないか。
社内で案件情報が共有されているかも、品質を見極めるポイントです。
仲介会社の品質を見極めるための質問リスト
初回面談や契約前の段階でぶつけたい質問は11個あります。
まず一覧で示します。
それぞれの質問で何が確認できるかは、この後で順に説明します。
【表4】初回面談でぶつける11の質問と、確認できること
| 分類 | 質問 | 確認できること |
|---|---|---|
| 買い手チェック | チェックは何段階のプロセスですか | 体制が実在するか |
| 買い手チェック | 財務はどの範囲まで確認しますか | 調査の深さ |
| 買い手チェック | 買い手候補を断ったことはありますか | 基準を運用しているか |
| 買い手チェック | 買い手の過去実績は共有してもらえますか | 開示の姿勢 |
| 経営者保証 | 解除はどんな契約条項になりますか | 協会ルールの実装 |
| 経営者保証 | 解除手続きのスケジュールは | 実行後の放置防止 |
| 経営者保証 | 解除できなかった場合の対応は | 口約束かどうか |
| 手数料・体制 | 計算の土台は株式価値ですか総資産ですか | 支払総額(基準3) |
| 手数料・体制 | 最低報酬と中間金の金額は | 支払総額(基準1・2) |
| 手数料・体制 | 当社と同規模の成約は年何件ですか | 規模の適合(基準4) |
| 手数料・体制 | 担当者個人に依存しない仕組みはありますか | 進捗管理の体制 |
買い手チェックに関する質問
「買い手候補のチェックは、何段階のプロセスで行っていますか」
「しっかりやっています」という答えと、「一次で反社・経歴、二次で財務、最終で面談評価」という答えでは、体制の実在度がまったく違います。
段階を具体的に答えられるかで、チェックが仕組みになっているか、担当者まかせかが分かります。
「買い手企業の財務状況は、どの範囲まで確認していますか」
先に説明した吸血型M&Aの事例では、連結決算書の開示を拒む買い手が危険信号でした。
単体の決算書だけでなく、グループ全体の資金の流れまで見ているかを聞くと、調査の深さが分かります。
「過去に、チェックの結果として買い手候補をお断りしたケースはありますか」
断った実例のある会社は、基準を実際に運用している証拠です。
1件もないという答えなら、チェックが形式にとどまっている可能性を考えてください。
「買い手の過去のM&A実績や買収後の経営状況は、売り手にも共有してもらえますか」
短期間に多業種を大量買収している買い手は、吸血型の典型パターンとして報じられています。
その情報を売り手に開示する姿勢があるかは、仲介会社の誠実さの試金石です。
経営者保証に関する質問
「経営者保証の解除について、契約書にはどのような条項を盛り込んでいますか」
M&A支援機関協会は2025年1月から、経営者保証の解除条項を最終契約書に盛り込むルールを導入しました。
このルールを自社の契約書に実装しているかを確認する質問です。
「M&A実行後、保証解除の手続きはどのようなスケジュールで対応していますか」
保証解除は成約して終わりではなく、金融機関への連絡と手続きが必要です。
スケジュールを即答できる会社は、実行後まで伴走する体制があると判断できます。
「万が一、経営者保証が解除できなかった場合の対応は契約に含まれますか」
買い戻し条項や契約解除条項として書面に落ちているかが分かれ目です。
口約束のままなら、解除されないまま放置されるリスクが残ります。
手数料と組織体制に関する質問
「成功報酬の計算の土台は、株式価値ですか、それとも負債を含む移動総資産ですか」
基準3で説明したとおり、土台の違いで支払額は数百万円から数千万円変わります。
この質問に即答できない担当者なら、その場で料金表を出してもらってください。
「最低報酬額はいくらですか。中間金は発生しますか」
今回調べた10社のうち、最低報酬を公式サイトで公開していたのは5社だけでした。
公開していない会社では、聞かない限り分かりません。
金額と支払時期を必ず書面で確認してください。
「過去1年間で、当社と同じくらいの規模の会社を何件成約させましたか」
基準4で説明したとおり、対象規模を数字で公開している会社はほとんどありません。
同規模の成約件数を聞けば、自社が主戦場の客なのか、後回しにされる客なのかが分かります。
「案件の進捗管理はどのように行っていますか。担当者個人に依存しない仕組みはありますか」
M&Aは半年から1年かかります。
その間に担当者が退職や異動になることもあります。
進捗が組織で管理されているかは、途中で止まらないための保険です。
これらの質問に具体的かつ明確に回答できる仲介会社は、体制が整っている可能性が高いといえます。
逆に、具体性に欠ける回答が続く場合は慎重な検討をおすすめします。
仲介会社を選ぶ判断軸は、手数料の安さや成約実績の多さだけではありません。自社の資産と経営者保証を守るうえで、仲介会社がどこまで買い手を精査し、リスク情報を開示してくれるかは重要な選定基準です。
仲介会社選びとあわせて、吸血型M&Aの全体像も把握しておくことをおすすめします。吸血型M&Aとは?手口・事例・対策を徹底解説で、定義から手口、被害事例、5つの防止策までまとめています。
M&A仲介会社の選び方に関するよくある質問
M&A仲介会社とは何ですか?
M&Aを検討している企業に対して、相手探しから成約までのサポートを行う会社です。
譲渡企業と譲受企業の間に立ち、中立的な立場で交渉や資料作成、契約の仲立ちを行います。
中小企業庁の「M&A支援機関登録制度」には2,807件の支援機関が登録されており、そのうち仲介業者は2021年時点で539件でした。
M&A仲介会社の選び方のポイントは何ですか?
5つあります。
①手数料体系②最低報酬額③レーマン方式の計算の土台④対象規模と専門領域⑤買い手ネットワークと与信チェックの体制です。
とくに②と③は、同じ譲渡額でも支払額が数百万円から数千万円変わる項目です。
それぞれの見方は本文の「選び方の基準5つ」で説明しています。
おすすめのM&A仲介会社はどこですか?
会社の規模によって適切な相談先が変わるため、一律の正解はありません。
年商3億円から30億円規模なら仲介会社が主戦場で、年商30億円超ならFAや大手仲介、年商5,000万円未満ならマッチングサイトや小規模特化の支援会社が現実的です。
この記事では主要10社の手数料体系を公式サイトの記載だけで一覧にしていますので、自社の想定譲渡額と照らして比較してください。
M&A仲介会社を一覧で比較したいのですが、どこを見ればよいですか?
この記事の【表2】に、主要10社の着手金、中間金、成功報酬の土台、料率、最低報酬額をまとめています。
出典は各社の公式サイト(2026年8月確認)のみで、記載が確認できない項目は「公式サイトに記載なし」と明記しています。
小規模M&Aに対応する支援会社は「小規模M&Aの仲介・支援会社29選」で別途紹介しています。
M&A仲介会社とFA(M&Aアドバイザリー)の違いは何ですか?
仲介会社は売り手と買い手の間に立つ中立的な立場で、双方から報酬を受け取ります。
FAは売り手か買い手のどちらか片側に立ち、依頼者の利益が最大になるよう交渉します。
中小企業のM&Aで仲介が主流なのは、片側だけにアドバイザーがつくと相手側の負担が増え、相手探し自体が難しくなるためです。
M&A仲介会社の手数料はいくらかかりますか?
成功報酬はレーマン方式(5億円以下の部分5%、5億円超10億円以下の部分4%と、金額帯ごとに料率が下がる方式)で計算されます。
ただし計算額が最低報酬額を下回る場合は最低報酬が適用されます。
今回調べた10社のうち金額を公開していた5社では、最低報酬は1,000万円から2,500万円でした。
このほか着手金、中間金、月額報酬、デューデリジェンス費用が発生する場合があります。
小規模な会社でもM&A仲介会社に依頼できますか?
譲渡額が数百万円から1,000万円規模の場合、最低報酬1,000万円超の仲介会社に依頼すると手数料が譲渡代金に迫ります。
マッチングサイトや小規模M&Aに特化した支援会社を検討してください。
判断の目安は「想定譲渡額 < 最低報酬額 ÷ 5%」に当てはまるかどうかです。
当てはまる場合は、その会社に依頼すると手数料の負担率が跳ね上がります。
まとめ
仲介会社選びで手取り額を左右するのは、成約実績の件数でも会社の知名度でもありません。
最低報酬額と、レーマン方式の計算の土台です。
最低報酬2,500万円の会社に譲渡額1億円で依頼すれば、譲渡代金の4分の1が手数料に消えます。
同じ会社を同じ金額で売っても、土台が株式価値か移動総資産かで支払額が2,000万円変わる例も示しました。
どちらも各社の公式サイトに書かれている情報です。
自社の想定譲渡額を把握したうえで、【表2】の項目を初回相談で1つずつ確認してください。
とくに最低報酬額を公開していない会社では、必ず金額を聞き、書面で残すことをおすすめします。
もう1つ、近年は仲介会社の品質が売り手の資産と経営者保証を守るうえで重い意味を持つようになりました。
買い手をどこまで調べているか、リスク情報をどこまで開示するか。
この2点は、手数料の安さより優先して確認する価値があります。
この記事の質問リストをそのまま初回面談で使っていただいて構いません。
ホームページや電話で調べても判断がつかない場合は、顧問の税理士などの士業や、商工会議所といった公的機関に相談するのも1つの方法です。
M&Aナビは、買い手候補が登録するM&Aプラットフォームと、着手金と中間金のかからない完全成功報酬型の仲介サービスを運営しています。
相談は無料です。
まずは自社がいくらで売れそうか、どの相談先が合っているかを整理するところからお手伝いします。

株式会社M&Aナビ 代表取締役社長。
大手ソフトウェアベンダー、M&Aナビの前身となるM&A仲介会社を経て2021年2月より現職。後継者不在による黒字廃業ゼロを目指し、全国の金融機関 を中心にM&A支援機関と提携しながら後継者不在問題の解決に取り組む。著書に『中小企業向け 会社を守る事業承継(アルク)』
関連記事
M&Aは個人でもできる?個人が中小企業をM&Aで買収する方法とは
個人M&Aが書籍やTVなどのメディアで大きく取り上げられ、「自分もできる!」「個人でM&Aして社長になりたい!」といった意欲のある方が増えて
M&Aはどこに相談するのが良い?相談先の選び方や、選ぶときの3つの注意点を徹底解説!
M&Aを検討しているが、どこに相談すればいいかわからない…。そんな悩みを抱えるは当然です。 家族や従業員に気軽に相談できる内容ではないですし、銀行や税
会社売却の相場はいくら?計算方法・高く売るコツ・税金と手取りまで解説
中小企業M&Aの売却価格は、企業価値評価(算定方法)×のれん×シナジー期待値×当事者の事情の掛け算で決まります。 算定方法は「コスト・インカム・マーケッ
中小企業の事業承継におけるM&Aのメリットと高く売却できる条件とは?
本記事では、事業承継の手段としてM&Aを活用することのメリットや高く売却できる条件について解説します。 近年、親族や従業員への事業承継ではなく、第三者
M&Aナビによる厳選された買収案件や最新のコラムなどをいち早くお届け!
ぜひフォローしましょう。
 メールで受けとる